Gurugram: भारत के प्रमुख होम सर्विसेज प्लेटफॉर्म अर्बन कंपनी लिमिटेड (NSE: URBANCO) ने शुक्रवार को 30 सितंबर, 2026 को समाप्त तिमाही (Q2 FY27) के वित्तीय परिणामों की घोषणा की।
Q2 FY27 कंपनी के लिए मजबूत तिमाही रही। कंपनी के मुख्य कारोबार में लगातार वृद्धि के साथ मार्जिन में सुधार दर्ज किया गया, जबकि इंस्टाहेल्प (InstaHelp) में तेजी से विस्तार के बीच कंपनी ने बड़े पैमाने पर निवेश किया। इस दौरान इंस्टाहेल्प की प्रति यूनिट अर्थव्यवस्था में भी सुधार हुआ।
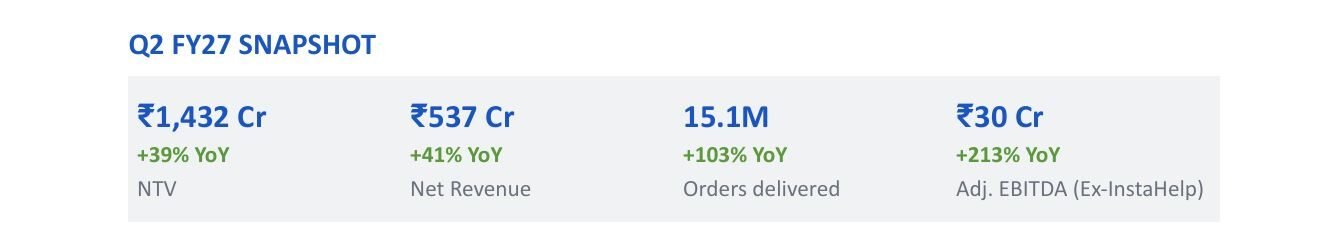
समेकित आधार पर कंपनी का नेट ट्रांजैक्शन वैल्यू (NTV) सालाना आधार पर 39% बढ़कर ₹1,432 करोड़ हो गया। परिचालन से राजस्व 41% बढ़कर ₹537 करोड़ रहा। डिलीवर किए गए ऑर्डरों की संख्या 103% बढ़कर 1.51 करोड़ हो गई, जबकि सालाना लेनदेन करने वाले ग्राहकों की संख्या 35% बढ़कर लगभग एक करोड़ पहुंच गई।
तिमाही के दौरान एडजस्टेड EBITDA ₹(144) करोड़ रहा, जिसमें इंस्टाहेल्प में किए गए ₹(174) करोड़ के निवेश का प्रभाव शामिल है।
इंस्टाहेल्प को छोड़कर एडजस्टेड EBITDA ₹30 करोड़ रहा, जो सालाना आधार पर 213% अधिक है। पिछले तीन तिमाहियों में यह आंकड़ा ₹119 करोड़ रहा, जो 175% की वृद्धि दर्शाता है।
कंपनी के बोर्ड ने शेयरधारकों की मंजूरी के अधीन ₹2,500 करोड़ तक की नई पूंजी जुटाने को भी मंजूरी दी है। तिमाही के अंत में कंपनी के पास ₹1,901 करोड़ की नकदी और ट्रेजरी निवेश थे।
कंपनी के कारोबार में संरचनात्मक रूप से वृद्धि तेज हुई है और प्रत्येक व्यवसाय में आगे बढ़ने की पर्याप्त संभावनाएं हैं। लगातार तीन तिमाहियों से समेकित NTV में लगभग 40% सालाना वृद्धि दर्ज की गई है, जो लिस्टिंग से पहले की वृद्धि दर से काफी अधिक है। इस दौरान नए ग्राहकों को जोड़ने में तेजी, बार-बार सेवाओं का इस्तेमाल करने वाले ग्राहकों की संख्या में वृद्धि और सेवाओं के नेटवर्क के विस्तार ने इस वृद्धि में योगदान दिया है। इससे सेवाएं तेज, सस्ती और बेहतर हो रही हैं।
शीर्ष आठ शहरों में सबसे बड़ी श्रेणियों में सेवाओं की पहुंच अभी भी 10% से कम है। टियर-2 शहरों में लगभग 37% सालाना वृद्धि दर्ज की गई है और ये विकास के दूसरे प्रमुख केंद्र के रूप में उभर रहे हैं। अंतरराष्ट्रीय कारोबार में 66% वृद्धि हुई है, जबकि नेटिव (Native) कारोबार आगामी त्योहारी तिमाही Q3 के लिए तैयारी कर रहा है।
मुख्य कारोबार में मार्जिन सुधार
वृद्धि से परिचालन लाभ में सुधार हो रहा है। कंपनी का मुख्य कारोबार लाभदायक है और उसके मार्जिन में विस्तार हो रहा है, जबकि कंपनी अपनी रणनीति के तहत इंस्टाहेल्प में बड़े पैमाने पर निवेश कर रही है।
इंस्टाहेल्प को छोड़कर एडजस्टेड EBITDA सालाना आधार पर 213% बढ़कर ₹30 करोड़ रहा। इंडिया कंज्यूमर सर्विसेज का मार्जिन 110 बेसिस पॉइंट सुधरकर 3.5%, अंतरराष्ट्रीय कारोबार का मार्जिन 190 बेसिस पॉइंट सुधरकर 2.0% हो गया। नेटिव के नुकसान का मार्जिन भी 220 बेसिस पॉइंट कम हुआ।
समेकित स्तर पर ₹(144) करोड़ का नुकसान इंस्टाहेल्प में किए गए ₹(174) करोड़ के निवेश को दर्शाता है। कंपनी इस श्रेणी में नेतृत्व मजबूत करने के लिए निवेश कर रही है। नेटवर्क के विस्तार के साथ प्रति ऑर्डर नुकसान में भी सुधार हुआ है। Q1 FY27 में ₹346 के मुकाबले Q2 FY27 में यह लगभग 19% घटकर ₹279 रह गया।
कंपनी ने कहा कि वह अपने निर्धारित लक्ष्यों की दिशा में आगे बढ़ रही है और रणनीतिक लचीलापन बढ़ाने के लिए पूंजी जुटा रही है। पिछले नौ महीनों में मुख्य कारोबार ने ₹119 करोड़ का एडजस्टेड EBITDA अर्जित किया है। प्रस्तावित ₹2,500 करोड़ तक की पूंजी से कंपनी अपने विभिन्न व्यवसायों में निवेश, इंस्टाहेल्प में अपनी स्थिति मजबूत करने और चुनिंदा अधिग्रहण के अवसरों का लाभ उठाने में सक्षम होगी।
कंपनी को Q3 FY28 तक एडजस्टेड EBITDA ब्रेक-ईवन हासिल करने और FY31 तक ₹1,000 करोड़ का एडजस्टेड EBITDA प्राप्त करने की उम्मीद है।
Q2 FY27 में विभिन्न कारोबारों का प्रदर्शन
1. इंडिया कंज्यूमर सर्विसेज (इंस्टाहेल्प को छोड़कर)
- NTV: सालाना आधार पर 26.3% बढ़कर ₹963 करोड़ रहा। यह वृद्धि Q1 की तुलना में अधिक चुनौतीपूर्ण आधार पर दर्ज की गई। Q2 FY26 में सालाना वृद्धि 19% थी। इस वर्ष त्योहारी सीजन पूरी तरह Q3 में पड़ रहा है।
- एडजस्टेड EBITDA: ₹34 करोड़ रहा, जो NTV का 3.5% है। Q2 FY26 में यह NTV का 2.4% था। इस प्रकार सालाना आधार पर 110 बेसिस पॉइंट का सुधार हुआ।
- ग्राहक: सालाना लेनदेन करने वाले ग्राहकों की संख्या 22.4% बढ़कर लगभग 86 लाख हो गई। पहली बार सेवा लेने वाले ग्राहकों की संख्या लगभग 28% बढ़कर करीब 7.6 लाख रही। प्रति वार्षिक सक्रिय ग्राहक NTV में भी 3.2% की वृद्धि हुई।
- टियर-2 शहर: NTV में लगभग 37% की सालाना वृद्धि दर्ज की गई, जो शीर्ष आठ शहरों की वृद्धि से अधिक रही।
- सेवा भागीदारों की कमाई: सक्रिय सेवा पेशेवरों की औसत मासिक शुद्ध कमाई H1 FY27 में ₹30,708 रही, जो H1 FY26 के ₹27,950 से लगभग 10% अधिक है। इसमें यात्रा समय सहित औसतन लगभग 97 घंटे प्रति माह काम शामिल है। सेवाएं देने के आधार पर शीर्ष 20% पेशेवरों ने ₹49,178, शीर्ष 10% ने ₹53,545 और शीर्ष 5% ने ₹56,731 प्रति माह कमाए।
2. अंतरराष्ट्रीय कारोबार
- NTV: सालाना आधार पर 66% बढ़कर ₹267 करोड़ रहा। स्थिर मुद्रा आधार पर वृद्धि 52% रही। शुद्ध राजस्व 82% बढ़कर ₹75 करोड़ हो गया, जबकि स्थिर मुद्रा आधार पर वृद्धि 66% रही। वर्ष की शुरुआत में संघर्ष के कारण आई बाधा से UAE कारोबार उबर चुका है।
- मार्जिन: सालाना आधार पर 190 बेसिस पॉइंट सुधरकर NTV का 2.0% हो गया। UAE और सिंगापुर दोनों कारोबारों में मजबूत और लाभदायक वृद्धि दर्ज की गई।
- सऊदी अरब का संयुक्त उद्यम: SMASCO के साथ संयुक्त उद्यम यम्माक (Yammak) का NTV सालाना आधार पर 153% बढ़कर ₹93 करोड़ रहा। एडजस्टेड EBITDA नुकसान एक साल पहले के ₹20 करोड़ से घटकर ₹16 करोड़ रह गया।
3. नेटिव कारोबार
- NTV: सालाना आधार पर 35% बढ़कर ₹132 करोड़ रहा। शुद्ध राजस्व 40% बढ़कर ₹105 करोड़ हो गया।
- एडजस्टेड EBITDA: नुकसान का मार्जिन एक साल पहले के NTV के 9.0% से घटकर 6.8% रह गया। इसमें सालाना आधार पर 220 बेसिस पॉइंट का सुधार हुआ।
- उत्पाद: हाल ही में लॉन्च किए गए प्रीमियम RO वाटर प्यूरीफायर M3 Pro के कारण RO उत्पादों की औसत बिक्री कीमत में तिमाही आधार पर 4.3% की वृद्धि हुई। फिल्टर अटैच रेट लगभग 75% पर बना रहा।
- त्योहारी बिक्री: ई-कॉमर्स की त्योहारी बिक्री Q3 FY27 में स्थानांतरित होने के कारण कंपनी को Q2 और Q3 FY27 को मिलाकर NTV में सालाना आधार पर 50–55% वृद्धि की उम्मीद है।
- नई श्रेणी: कंपनी को नेटिव के तहत आवासीय एयर कंडीशनर को नई उत्पाद श्रेणी के रूप में तलाशने के लिए बोर्ड से सैद्धांतिक मंजूरी मिली है।
4. इंस्टाहेल्प
- विस्तार: पूरे किए गए ऑर्डरों में तिमाही आधार पर 63% वृद्धि हुई और इनकी संख्या 62 लाख हो गई। NTV 34% बढ़कर ₹71 करोड़ रहा।
- नेट ऑर्डर वैल्यू: प्रतिस्पर्धा और नए ग्राहकों के लिए शुरुआती कीमतों के कारण यह ₹138 से घटकर ₹114 रह गई।
- प्रति ऑर्डर अर्थव्यवस्था: नेटवर्क के विस्तार और अधिक घनत्व के कारण प्रति ऑर्डर एडजस्टेड EBITDA नुकसान Q1 FY27 के ₹346 से घटकर ₹279 रह गया।
- वित्तीय प्रदर्शन: तिमाही में एडजस्टेड EBITDA नुकसान ₹174 करोड़ रहा। इसमें प्रतिस्पर्धा के कारण कम कीमतें, Q3 की त्योहारी मांग से पहले सेवा आपूर्ति बढ़ाना, नए ग्राहक जोड़ना और नए सूक्ष्म बाजारों में विस्तार जैसे कारक शामिल रहे।